
Зміст
Купівля автомобіля з пробігом у кредит під час воєнного стану потребує уваги не лише до вартості машини, відсоткової ставки та щомісячного платежу. Окремо варто з’ясувати, що станеться з автомобілем і кредитними зобов’язаннями, якщо транспортний засіб буде пошкоджений або знищений унаслідок воєнних подій.
Це питання важливе ще до підписання кредитного договору та оформлення страхування. Адже наявність кредиту не означає автоматичного покриття воєнних ризиків.
Які воєнні ризики варто оцінити
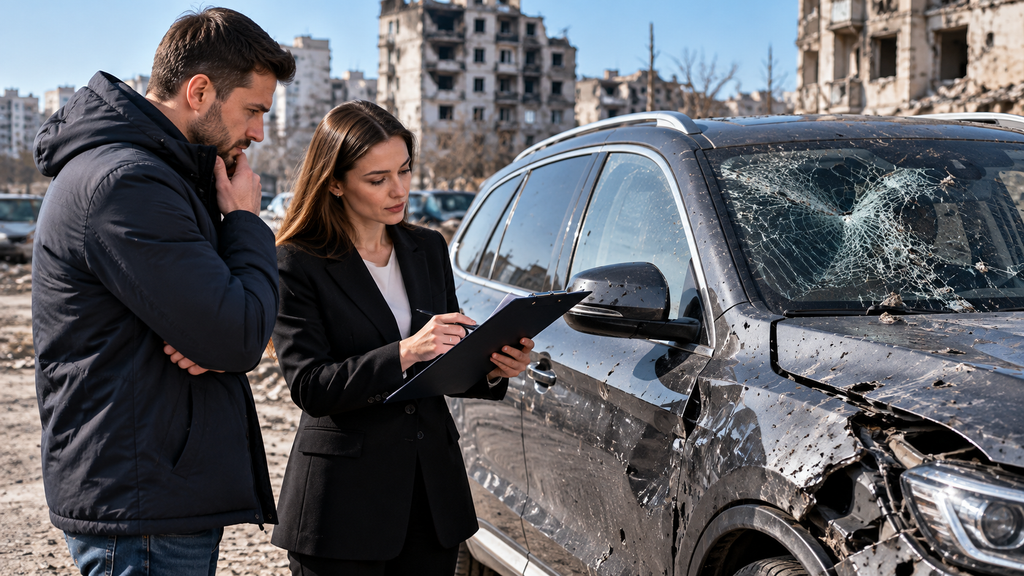
Для автомобіля можуть мати значення різні події, пов’язані з воєнними діями: пошкодження внаслідок падіння уламків, вибухової хвилі, обстрілів, пожежі чи інших передбачених договором обставин. Конкретний перелік залежить від умов страхового продукту.
Тому недостатньо побачити в документах згадку про КАСКО. Потрібно перевірити, які саме ризики включені до договору, а які виключені. Особливо це стосується автомобіля, придбаного в кредит, адже він, як правило, залишається предметом застави до виконання зобов’язань перед кредитором.
Чи покриває КАСКО пошкодження через війну
Не варто виходити з припущення, що звичайний договір КАСКО автоматично покриває всі наслідки воєнних подій. Умови страхування визначаються конкретним договором, тому перелік ризиків та винятків потрібно перевірити до його підписання.
Для позичальника важливо розуміти не лише назву страхової програми, а й практичний результат: за яких обставин можна розраховувати на страхову виплату, які пошкодження визнаються страховим випадком та які документи потрібно надати.
Якщо автомобіль купується в кредит, варто заздалегідь з’ясувати умови щодо воєнних ризиків на кредитне авто. Це допоможе зрозуміти, як захищаються інтереси власника та кредитора у разі серйозного пошкодження або знищення транспортного засобу.
Що буде з кредитом, якщо автомобіль знищено
Пошкодження або знищення автомобіля саме по собі не припиняє кредитні зобов’язання. Кредитний договір і страховий договір регулюють різні правовідносини.
Тому до підписання документів варто з’ясувати, як буде врегульована ситуація, якщо автомобіль стане непридатним для використання або буде повністю знищений. Зокрема, важливо знати порядок страхової виплати та її вплив на зобов’язання перед кредитором.
Не менш важливо перевірити, чи відповідає страхова сума вартості автомобіля та умовам кредиту. Якщо між розміром можливого збитку, страховим покриттям і залишком за кредитом виникає значна різниця, фінансові наслідки для позичальника можуть бути суттєвими.
Чому не варто орієнтуватися лише на щомісячний платіж
Під час вибору кредиту покупець часто порівнює насамперед перший внесок, відсоткову ставку та розмір щомісячного платежу. Проте для автомобіля, який використовуватиметься в умовах воєнного стану, важливо враховувати й потенційні витрати у разі пошкодження.
Додаткове страхове покриття може впливати на загальну вартість утримання автомобіля, але водночас воно дає змогу заздалегідь визначити механізм захисту від певних ризиків. Тому рішення варто приймати не лише за принципом «де менший платіж», а з урахуванням усіх обов’язкових і додаткових витрат.
Перед купівлею вживаного автомобіля в кредит варто оцінити не тільки його ціну та умови кредитування, а й наслідки можливого пошкодження або знищення під час воєнних подій.
Ключове правило — уважно прочитати кредитний і страховий договори, перевірити перелік застрахованих ризиків та винятків, а також заздалегідь з’ясувати порядок страхової виплати у разі серйозного пошкодження автомобіля.
Чим точніше ці умови зрозумілі до підписання документів, тим менше ризику непередбачених фінансових наслідків у майбутньому.

